Resumen del año
El resultado del año, ya calculado.
Ganancias y pérdidas realizadas, dividendos e intereses del ejercicio, con el impuesto estimado y el coste FIFO de cada venta.
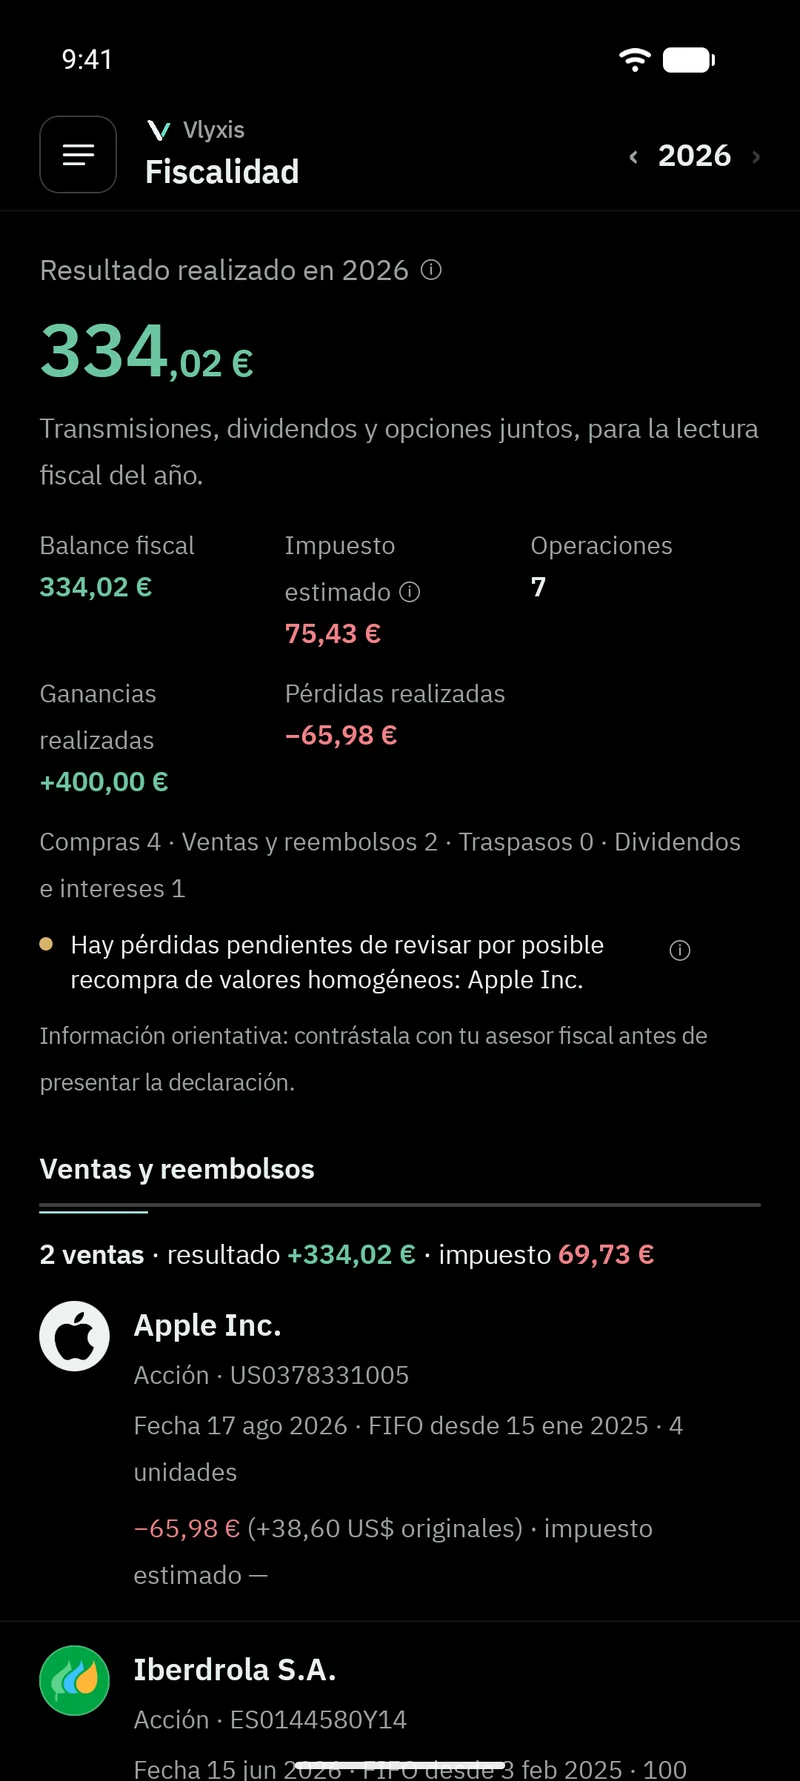
Fiscalidad
Vlyxis reúne ventas, reembolsos, dividendos, intereses y posiciones abiertas para que puedas revisar las cifras antes de preparar la declaración o hablar con tu asesor.
El ejemplo muestra el formato del informe generado por la app. Los datos son simulados y sirven solo para enseñar cómo se organiza la información.
Resumen orientativo para entender qué te toca pagar, no un documento para presentar ante la AEAT. Si quieres probar el cálculo con tus propias cifras, tienes una calculadora de plusvalías FIFO gratuita en esta web.
Resumen editorial actualizado el 16 de septiembre de 2026 a partir de fuentes oficiales de la Agencia Tributaria y el BOE.
Ejemplo ilustrativo con datos simulados. No es un modelo oficial ni es válido para presentar ante la AEAT.
En la app
Así se ve en la beta, del resumen del año al simulador de venta. Las cifras son orientativas.
Resumen del año
Ganancias y pérdidas realizadas, dividendos e intereses del ejercicio, con el impuesto estimado y el coste FIFO de cada venta.
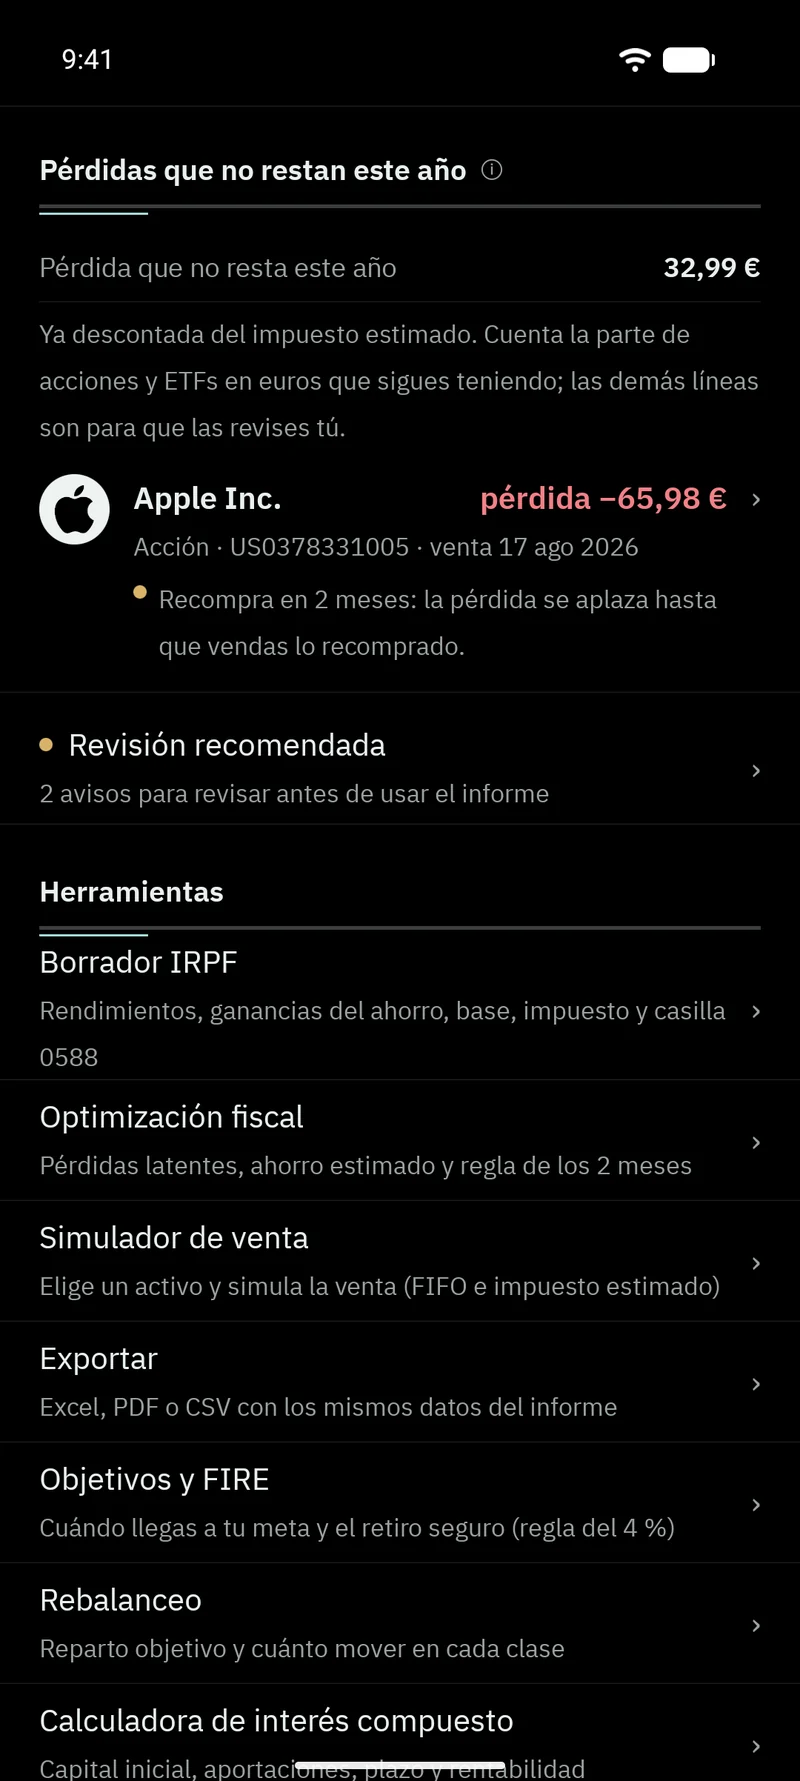
Regla de los dos meses
Si recompras valores homogéneos en los dos meses anteriores o posteriores a una venta con pérdidas, Vlyxis lo detecta y aplaza esa pérdida hasta que vendas lo recomprado.
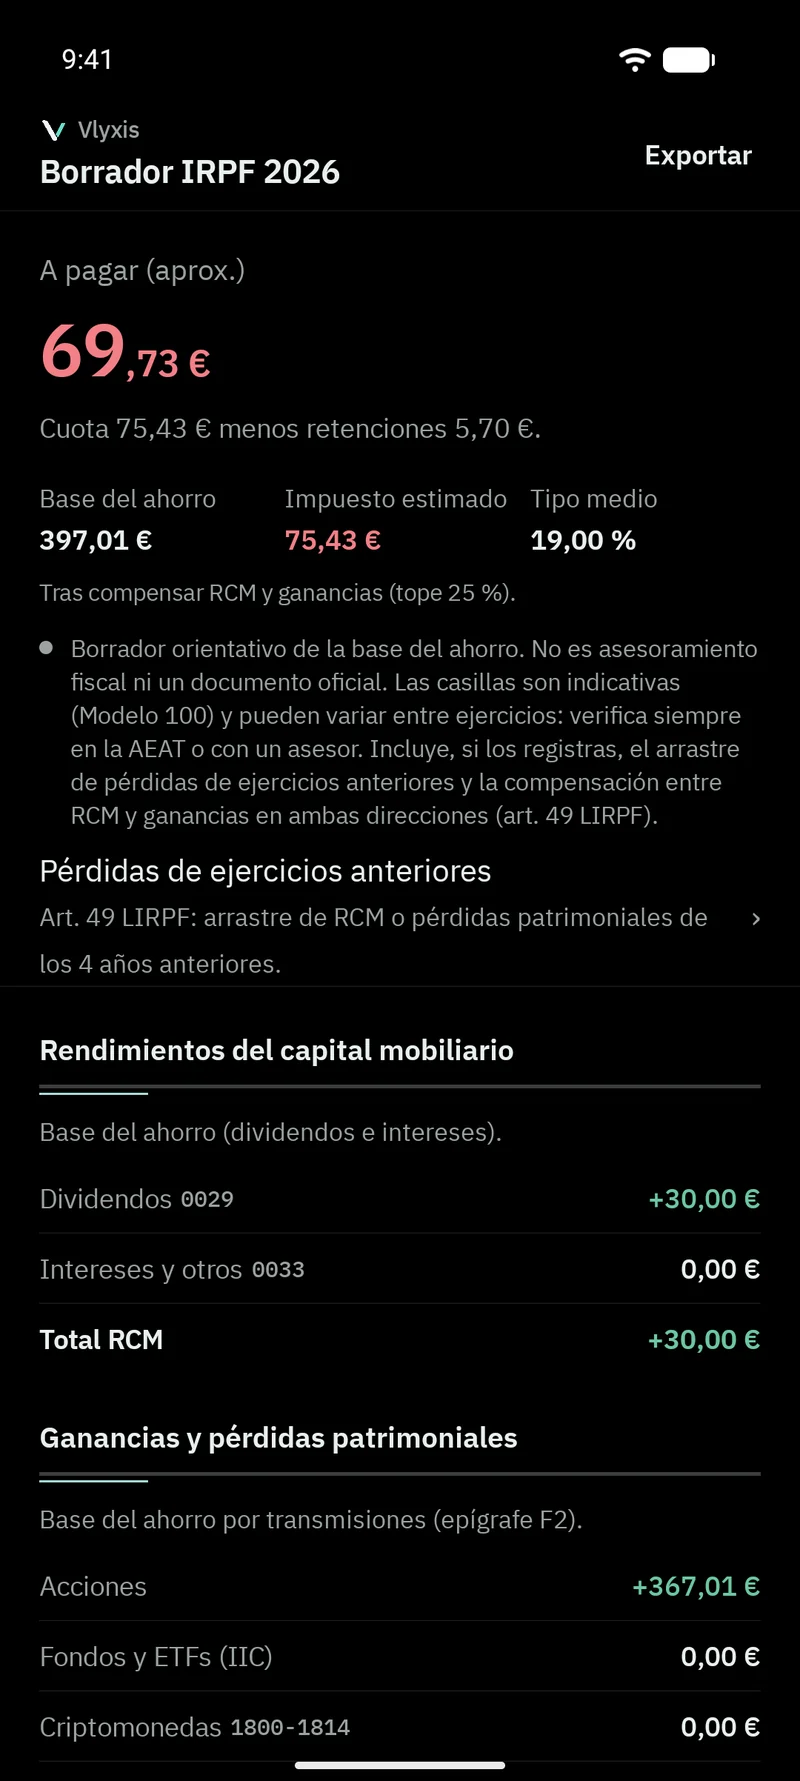
Borrador IRPF
Rendimientos del capital mobiliario, ganancias patrimoniales, retenciones y deducción por doble imposición, cada una con su casilla de referencia.
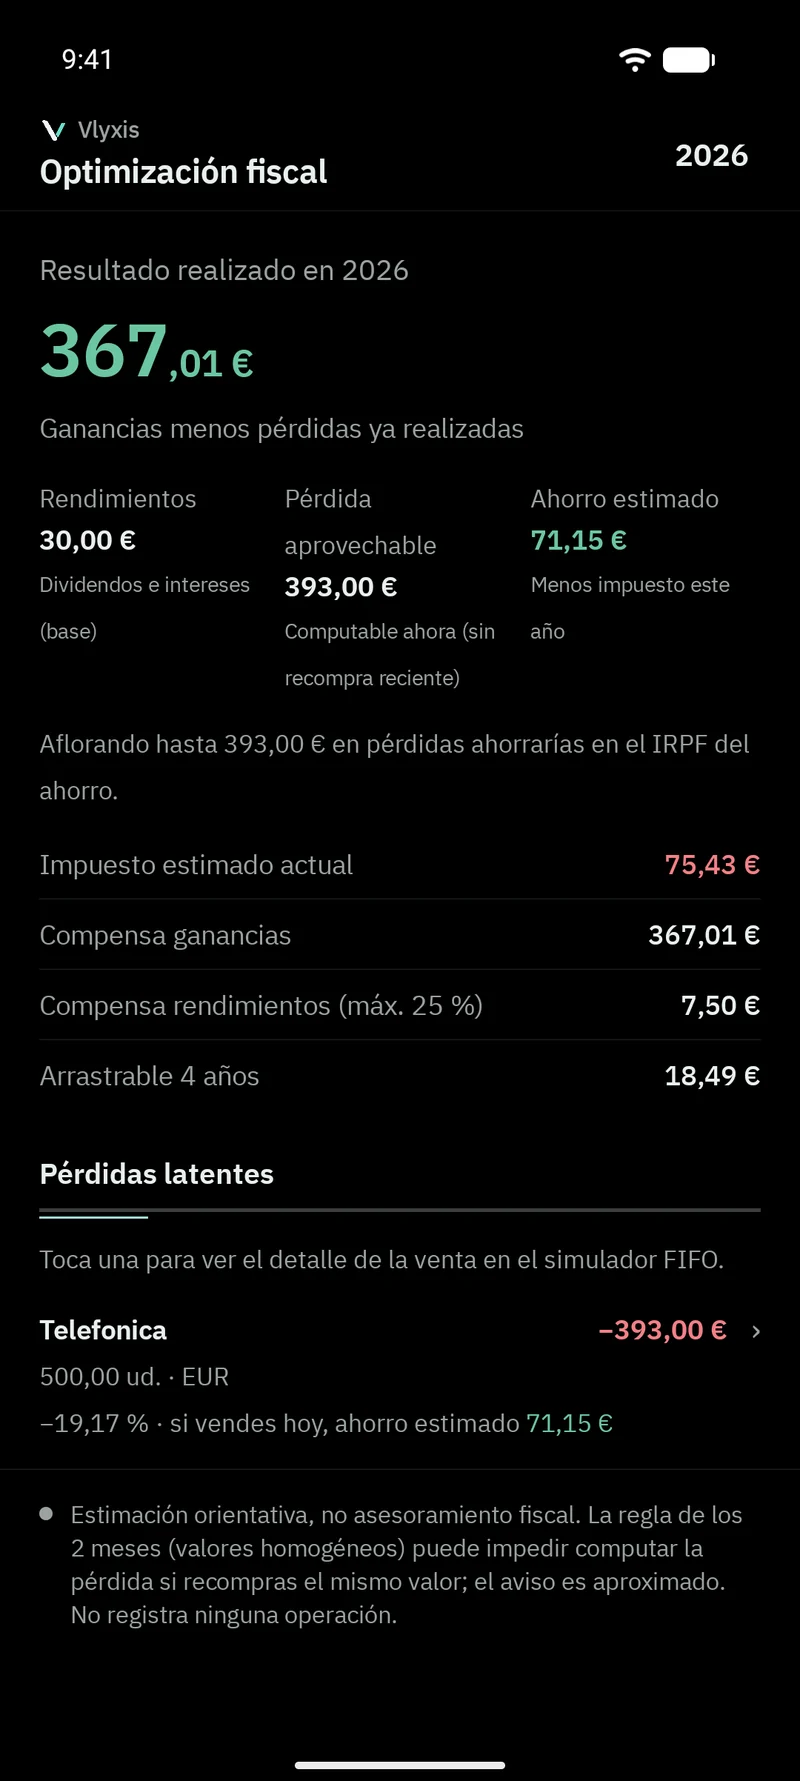
Optimización fiscal
Localiza las posiciones en pérdidas y estima el ahorro si vendieras hoy, teniendo en cuenta la regla de los dos meses.
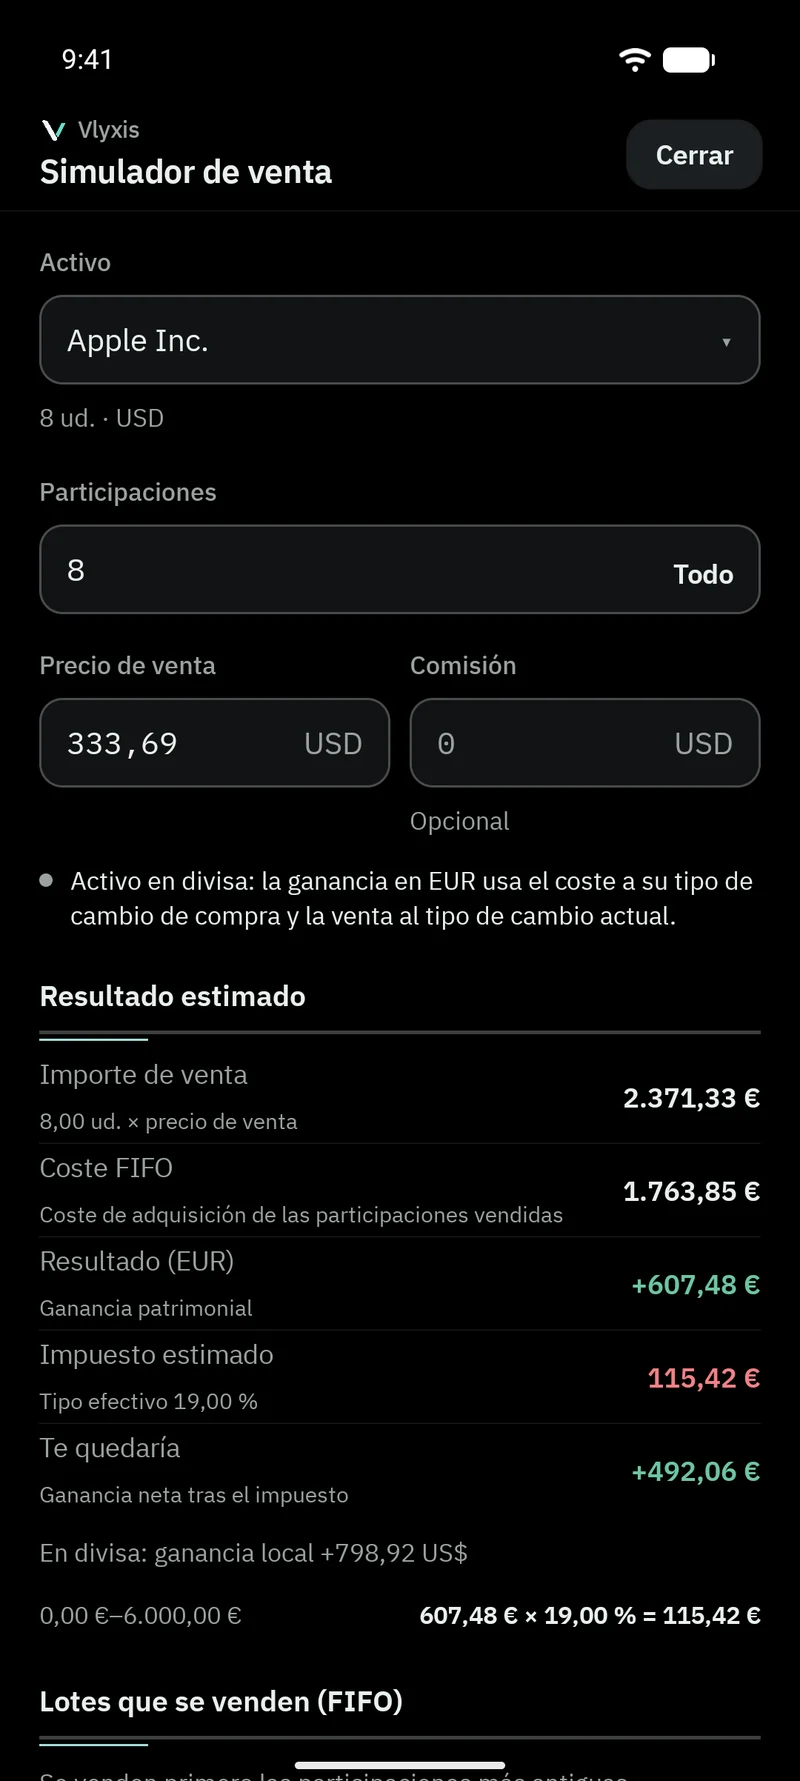
Simulador de venta
Elige un activo y cuántas participaciones vender: Vlyxis aplica FIFO, calcula la ganancia en euros y el impuesto estimado por tramos.
Qué incluye
Límites claros
En breve
Un resumen orientativo de los conceptos que Vlyxis te ayuda a revisar. No es asesoramiento fiscal: tu situación real depende del conjunto de tu declaración.
En una inversión ordinaria, la mera subida de valor no genera por sí sola una ganancia patrimonial en el IRPF. La ganancia o pérdida se imputa cuando se produce una alteración patrimonial, normalmente al vender o reembolsar. Existen reglas especiales para determinados supuestos. Vlyxis separa el resultado de mercado del resultado realizado para que puedas revisar ambas cifras.
Cuando vendes parte de unas acciones o participaciones homogéneas adquiridas en distintos momentos, se consideran transmitidas primero las de mayor antigüedad. Vlyxis aplica este criterio FIFO para calcular el coste fiscal de lo vendido. En los traspasos entre fondos que cumplen los requisitos de diferimiento, las nuevas participaciones conservan el valor y la fecha de adquisición de origen.
Con carácter general, las ganancias y pérdidas derivadas de transmisiones, los dividendos y los intereses se integran en la base del ahorro. En el régimen común del IRPF, la escala conjunta estatal y autonómica aplicable desde 2025 es progresiva por tramos:
Esta escala corresponde al régimen común. País Vasco y Navarra tienen regímenes forales propios, y los tipos pueden cambiar en ejercicios posteriores.
Las ganancias y pérdidas patrimoniales derivadas de transmisiones se compensan entre sí en cada ejercicio. Si el saldo es negativo, puede compensarse con rendimientos positivos del capital mobiliario de la base del ahorro, con el límite del 25 %, y el importe restante durante los cuatro años siguientes. En valores homogéneos cotizados, una recompra dentro de los dos meses anteriores o posteriores puede aplazar la integración de la pérdida; para valores no cotizados, el plazo es de un año.
Con el criterio FIFO se venden primero las participaciones más antiguas: la ganancia es la diferencia entre el valor de transmisión y el valor de adquisición de esas primeras participaciones. Vlyxis aplica ese orden automáticamente en ventas y reembolsos parciales de valores homogéneos, y muestra el coste FIFO usado en cada operación.
La ganancia tributa en la base del ahorro del IRPF, con una escala por tramos que va del 19 % al 30 % según el importe acumulado de las rentas del ahorro del año. Si el reembolso se destina a otro fondo y cumple los requisitos de traspaso, la tributación se difiere y no se paga nada en ese momento. País Vasco y Navarra aplican sus propios regímenes forales.
No. Es orientativo, pensado para revisar plusvalías, dividendos y posiciones antes de declarar. No es una liquidación oficial ni sustituye a tu asesor.
Calcula la diferencia entre los valores de adquisición y transmisión y, cuando corresponde —por ejemplo, en ventas parciales de valores homogéneos—, aplica FIFO. En multidivisa usa el tipo de cambio histórico por fecha de operación.
Sí, los registra ligados a la posición o cuenta. Las retenciones y su tratamiento exacto dependen de tu declaración, así que el dato es orientativo.
Cuando el traspaso cumple los requisitos legales de diferimiento, conserva el valor y la fecha de adquisición de origen. El régimen no se aplica, entre otros casos, a ETF o fondos cotizados ni cuando el importe queda a disposición del contribuyente.
Los importes del ejemplo son simulados para no enseñar datos de nadie. El formato es el mismo que podrás revisar desde Vlyxis.

Beta
La beta permite comprobar si el informe se entiende y qué información conviene mejorar antes del lanzamiento.
Unirse a la beta